تحلیل «افزایش سهم انرژی در بهای تمامشده» صنعت فولاد
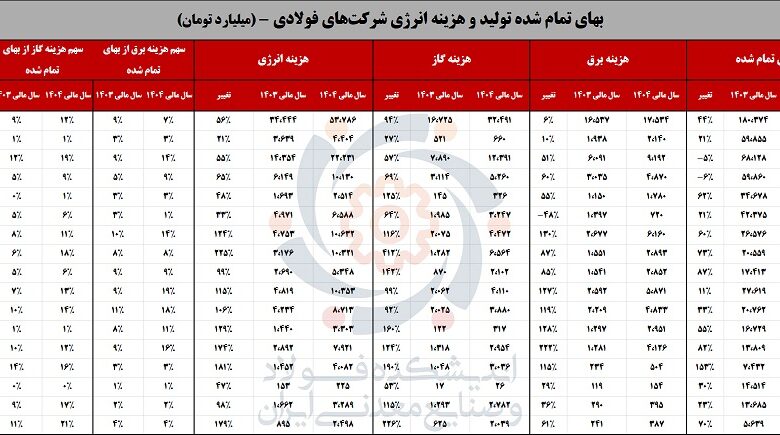
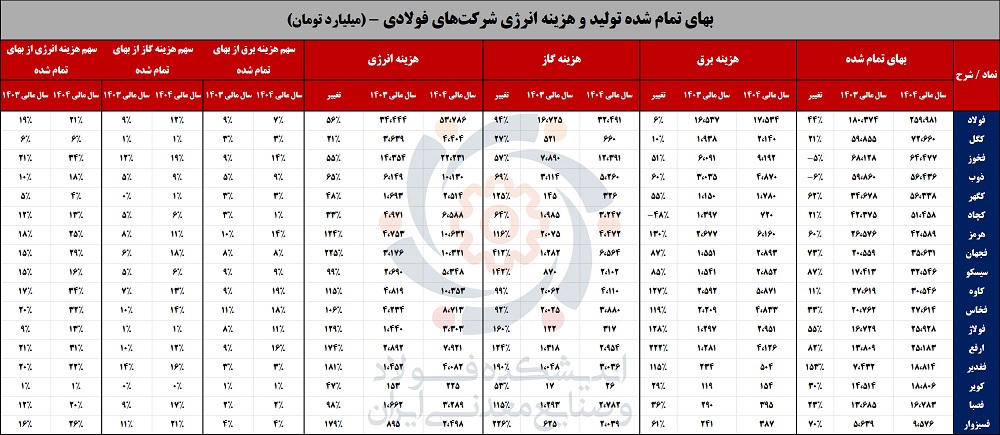
بررسی دادههای بهای تمامشده شرکتهای فولادی و معدنی در سال مالی ۱۴۰۴ نسبت به سال ۱۴۰۳ تصویری روشن از این تغییر بنیادی ارائه میدهد.
افزایش چشمگیر هزینه برق و گاز، رشد قابل توجه هزینه کل انرژی و افزایش سهم انرژی در بهای تمام شده، تنها بخشی از
واقعیتی است که صنعت فولاد با آن روبه رو شده است. این تحولات نشان میدهد مسئله انرژی دیگر صرفاً یک متغیر هزینهای نیست، بلکه به یک ریسک استراتژیک تبدیل شده که میتواند مسیر سرمایه گذاری، توسعه ظرفیت، سودآوری و حتی ارزشگذاری شرکت ها را تغییر دهد.
یکی از مهمترین پیامهای آمار و ارقام، سرعت رشد هزینههای انرژی نسبت به سایر اجزای بهای تمامشده است.
اگرچه افزایش نرخ مواد اولیه، دستمزد و هزینههای عمومی در سالهای اخیر ادامه داشته، اما رشد هزینه برق و گاز با فاصله قابلتوجهی از سایر اقلام پیشی گرفته است.
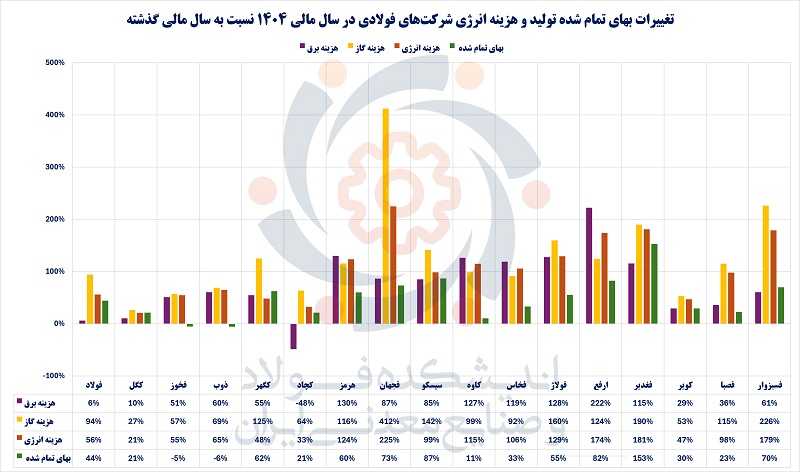
بررسی اطلاعات شرکتهای بورسی نشان میدهد بهای تمام شده تولید در اکثر فولادسازان بین ۲۰ تا ۸۰ درصد افزایش یافته، اما در همین بازه زمانی، هزینه انرژی در برخی شرکتها بیش از دو برابر شده است. این موضوع بیانگر آن است که ساختار هزینه در صنعت فولاد در حال ورود به مرحله ای جدید است؛ مرحلهای که در آن انرژی به جای مواد اولیه، مهمترین عامل تعیینکننده قیمت تمام شده خواهد بود.
به عبارت دیگر، اگر در گذشته مزیت رقابتی فولاد ایران بر پایه سنگ آهن و گاز ارزان شکل گرفته بود، اکنون افزایش هزینه انرژی در حال کاهش این مزیت و نزدیک شدن ساختار هزینه فولاد ایران به رقبای بینالمللی است .
سهم «برق » از بهای تمامشده شرکتهای فولادی
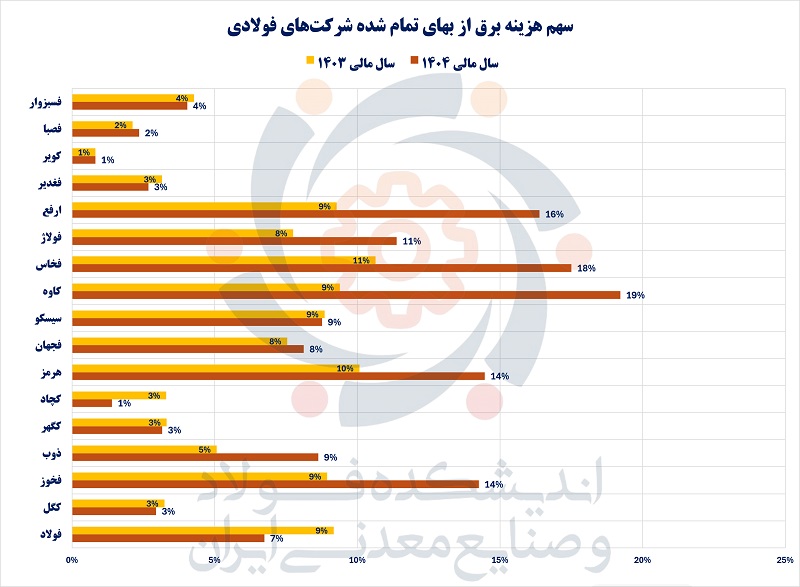
دادهها نشان میدهد هزینه برق تقریباً در تمامی شرکتها رشد قابلتوجهی داشته است. در برخی شرکتها این افزایش کمتر از ۱۰درصد بوده، اما در برخی دیگر رشدهای بیش از ۱۰۰ و حتی بیش از ۲۰۰ در صد نیز مشاهده میشود، این افزایش صرفاً ناشی از رشد تعرفه برق نیست، بلکه مجموعهای از عوامل در آن نقش داشتهاند؛ از جمله افزایش خرید برق از بازار آزاد، کاهش سهمیه برق یارانهای، پرداخت هزینههای ترانزیت و انتقال و مهمتر از همه، محدودیتهای تأمین برق در ماههای گرم سال.
نکته قابل توجه آن است که هزینه واقعی قطعی برق در صورت های مالی معمولاً منعکس نمی شود. توقف خطوط احیای مستقیم، کاهش نرخ بهره برداری، افت تولید، افزایش هزینههای سربار و هزینههای راهاندازی مجدد تجهیزات، همگی هزینههایی هستند که اثر آنها در قالب کاهش تولید و افت سودآوری نمایان میشود و نه صرفاً در سرفصل هزینه برق.
به همین دلیل، ریسک برق امروز بیش از آنکه یک ریسک هزینه ای باشد، به یک ریسک تولید تبدیل شده است.
سهم «گاز » از بهای تمامشده شرکتهای فولادی
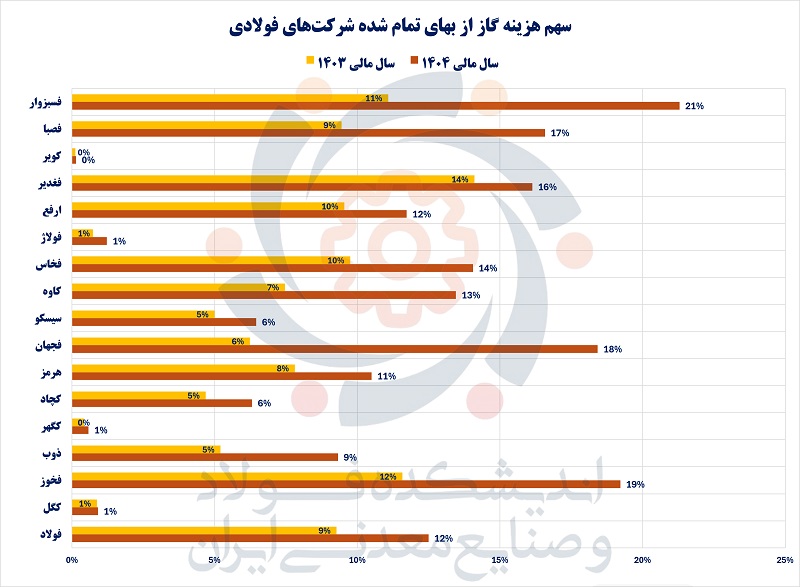
اگرچه صنعت فولاد ایران همواره از گاز طبیعی ارزان به عنوان مهمترین مزیت رقابتی خود بهره برده، اما اطلاعات نشان میدهد این مزیت نیز به سرعت در حال تضعیف شدن است.
در بسیاری از شرکتها هزینه گاز رشدهای نزدیک به ۱۰۰درصد و حتی بیش از ۴۰۰درصد را تجربه کرده است؛ موضوعی که علاوه بر افزایش نرخ گاز، نتیجه محدودیت های زمستانی، استفاده از سوخت جایگزین، افزایش هزینههای انتقال و کاهش دسترسی پایدار به شبکه گاز نیز محسوب میشود.
بیشترین فشار این تغییرات بر شرکتهایی وارد شده که فرآیند تولید آنها وابستگی بالایی به احیای مستقیم دارد؛ زیرا گاز طبیعی نه تنها سوخت، بلکه ماده اولیه اصلی فرآیند تولید آهن اسفنجی محسوب میشود. از این رو، هرگونه تغییر در قیمت یا محدودیت عرضه گاز، مستقیماً هزینه تولید را افزایش داده و حاشیه سود این شرکت ها را کاهش میدهد.
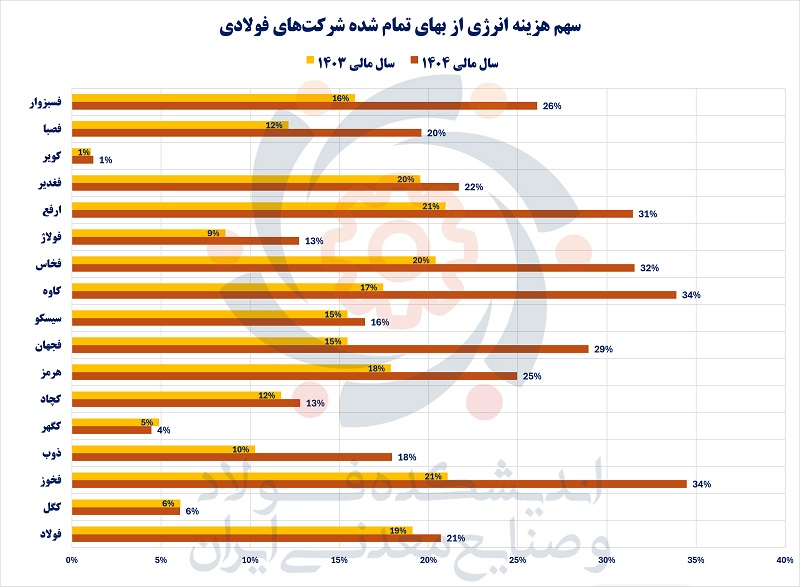
نقش سهم انرژی بر تغییر ساختار هزینه صنعت یکی از مهمترین نتایج آمارها، افزایش سهم انرژی در بهای تمام شده تولید است. افزایش سهم انرژی دو پیام مهم دارد. نخست آنکه حساسیت سودآوری شرکتها نسبت به تغییرات تعرفه انرژی به مراتب بیشتر از گذشته شده است و دوم آنکه مدیریت مصرف انرژی از یک موضوع عملیاتی به یک مزیت رقابتی تبدیل شده است.
در چنین شرایطی، شرکتهایی که از فناوریهای کم مصرف، تجهیزات بهینه، نیروگاه اختصاصی یا قراردادهای بلندمدت تأمین انرژی برخوردار هستند، در مقایسه با سایر رقبا انعطافپذیری بیشتری در برابر شوکهای قیمتی خواهند داشت.
چرا عملکرد شرکتها متفاوت است؟
اگرچه تمامی شرکتهای فولادی با افزایش هزینه انرژی مواجه شدهاند، اما شدت این افزایش در میان آنها یکسان نیست. تفاوت در فناوری تولید، موقعیت جغرافیایی، ساختار زنجیره ارزش، ظرفیت نیروگاه های اختصاصی، میزان وابستگی به شبکه برق و گاز و همچنین بهره وری تجهیزات، موجب شده اثر بحران انرژی بر هر شرکت متفاوت باشد.
برای مثال، شرکتهایی که زنجیره کامل تولید از گندله تا فولادسازی را در اختیار دارند، به دلیل تعدد فرآیندهای انرژیبر، فشار بیشتری را تحمل میکنند. در مقابل، شرکتهایی که تنها در بخشی از زنجیره فعالیت دارند یا موفق به توسعه زیرساختهای تولید برق شده اند، آسیب پذیری کمتری نشان میدهند.
این اختلاف عملکرد نشان میدهد که از این پس، مقایسه شرکتهای فولادی صرفاً بر اساس ظرفیت تولید یا حجم فروش،
معیار مناسبی برای تحلیل نخواهد بود و شاخصهایی مانند شدت مصرف انرژی و امنیت تأمین انرژی باید به مؤلفههای اصلی ارزشگذاری تبدیل شوند.
پیامدهای اقتصادی بحران انرژی
تداوم روند فعلی صرفاً به افزایش بهای تمام شده محدود نمیشود. افزایش هزینه انرژی، همزمان سه اثر مهم بر صنعت فولاد خواهد داشت.
نخست، کاهش حاشیه سود شرکتها
زیرا امکان انتقال کامل افزایش هزینهها به بازار، به ویژه در شرایط رکود تقاضا و رقابت صادراتی، بسیار محدود است.
دوم، کاهش ظرفیت و ضریب بهرهبرداری تولید
محدودیتهای برق در تابستان و کمبود گاز در زمستان باعث میشود ظرفیت اسمی کارخانهها هر سال کمتر مورد استفاده قرار گیرد و هزینههای ثابت بر حجم کمتری از تولید سرشکن شود.
سوم، کاهش مزیت رقابتی
فولاد ایران سالها با اتکا به دسترسی به انرژی ارزان توانسته بود در بازارهای جهانی رقابت کند، اما افزایش هزینه انرژی موجب شده فاصله قیمت تمامشده تولیدکنندگان داخلی با رقبای منطقهای و جهانی به تدریج کاهش یابد؛ موضوعی که میتواند در بلندمدت سهم ایران از بازارهای صادراتی را تحت تأثیر قرار دهد.
جمعبندی
دادههای این گزارش نشان میدهد که معادلات صنعت فولاد در حال تغییر است. در گذشته، رقابت شرکتها بر محور ظرفیت تولید، دسترسی به سنگ آهن و توسعه خطوط تولید شکل میگرفت، اما اکنون مهم ترین عامل تمایز، توانایی «مدیریت انرژی» است.
رشد همزمان هزینه برق، گاز و مجموع انرژی، افزایش سهم این نهاده در بهای تمام شده و محدودیتهای مستمر در تأمین برق و گاز، نشان میدهد چالش انرژی دیگر یک مسئله مقطعی یا فصلی نیست، بلکه به مهمترین ریسک راهبردی صنعت تبدیل شده است .
در چنین فضایی، ارزیابی شرکتهای فولادی دیگر تنها بر مبنای ظرفیت اسمی، حجم فروش یا دسترسی به مواد اولیه کافی
نخواهد بود. شاخصهایی مانند افزایش بهرهوری در حوزه انرژی، شدت مصرف انرژی، امنیت تأمین برق و گاز، برخورداری از نیروگاه اختصاصی، بهرهوری فرآیندها و توان مدیریت ریسک انرژی به معیارهای کلیدی در تحلیل بنیادی این شرکتها تبدیل خواهند شد.